
Sterk króna: Efnahagslegur styrkur eða vaxandi vandi fyrir samkeppnishæfni?
Hvernig styrking gengisins, þrálát verðbólga og háir vextir móta efnahagshorfur Íslands.
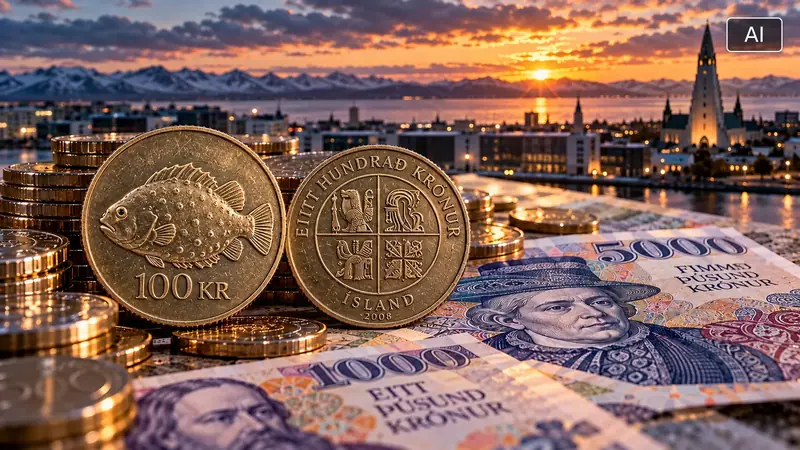
Íslenska krónan hefur styrkst á árinu 2026. Efnahagsmyndin að baki er þó flóknari en gengisskráningin ein gefur til kynna.
Sterkari króna getur aukið kaupmátt, lækkað verð á innfluttum vörum og gert utanlandsferðir ódýrari fyrir íslensk heimili. Hún getur líka gert Ísland dýrara fyrir erlenda ferðamenn og þrengt að fyrirtækjum sem afla tekna erlendis en greiða stóran hluta rekstrarkostnaðar síns innanlands.
Á sama tíma glímir Ísland enn við verðbólgu, háa vexti og spurningar um samkeppnishæfni útflutningsgreina.
Seðlabanki Íslands hefur haldið meginvöxtum sínum í 8% og ársverðbólga mældist 5,9% í október, óbreytt frá september. Þrátt fyrir þennan þrýsting hefur krónan haldist tiltölulega sterk, jafnvel þótt verulegt ójafnvægi hafi verið í viðskiptum við útlönd.
Það vekur mikilvæga spurningu: endurspeglar sterk króna undirliggjandi seiglu hagkerfisins, eða verður sífellt erfiðara fyrir útflutningsgreinarnar að standa undir henni?
Til að svara því þarf að horfa lengra en á daglega gengisskráningu.
Króna sem styrkist við flóknar efnahagsaðstæður
Íslenska krónan er lítill gjaldmiðill sem lítið er verslað með á alþjóðamörkuðum. Gengi hennar getur brugðist hratt við breytingum á fjármagnsflæði, væntingum um vexti, tekjum af ferðaþjónustu, utanríkisviðskiptum og trausti markaðarins.
Samkvæmt opinberu gengi Seðlabanka Íslands sem birt var 30. október 2026 kostaði ein evra 136,00 krónur og einn Bandaríkjadalur 121,73 krónur.
Þessar tölur gefa gagnlega mynd af stöðunni, en gengi eins dags segir lítið um langtímaþróun gjaldmiðilsins.
Marktækara er að skoða gengisvísitöluna, sem mælir krónuna gagnvart körfu gjaldmiðla helstu viðskiptalanda Íslands.
Íslandsbanki greindi frá því í október að krónan hefði styrkst um rúm 3% miðað við gengisvísitölu frá desember 2025 til ágúst 2026. Hún styrktist svo enn frekar, um tæp 2% miðað við gengisvísitölu og um 2,6% gagnvart evru frá byrjun september til 2. október. Að sögn bankans hafði krónan þá ekki verið sterkari gagnvart evru síðan um mitt ár 2022.
Þróunin er sérstaklega athyglisverð vegna þess að hún átti sér stað þrátt fyrir umtalsverða eftirspurn eftir gjaldeyri frá innflytjendum, fjárfestum og öðrum þátttakendum í íslensku efnahagslífi.
Það bendir til þess að styrkur krónunnar verði ekki skýrður með einum þætti.
Óvenjuleg staða Seðlabankans á gjaldeyrismarkaði
Ein athyglisverðasta þróunin á íslenskum gjaldeyrismarkaði á árinu 2026 eru gjaldeyriskaup Seðlabankans.
Í maí hóf bankinn á ný reglubundin gjaldeyriskaup á millibankamarkaði og keypti 6 milljónir evra á viku.
Hinn 11. september tilkynnti bankinn að kaupin yrðu tvöfölduð í 12 milljónir evra á viku frá 15. september, þar sem gjaldeyrisþörf ríkissjóðs væri meiri en áætlað hafði verið. Þá var gert ráð fyrir að kaupunum lyki 15. október nema aðstæður breyttust.
Bankinn keypti einnig 21 milljón evra, um 2,9 milljarða króna, 25. september, sem var nærri tveir þriðju hlutar viðskipta á millibankamarkaði þann dag, samkvæmt Íslandsbanka. Í byrjun október námu kaup hans frá því í maí samtals um 153 milljónum evra, eða rúmlega 21 milljarði króna.
Kaupunum er fyrst og fremst ætlað að mæta hefðbundinni gjaldeyrisþörf ríkissjóðs og viðhalda gjaldeyrisforða landsins.
Sá greinarmunur skiptir máli.
Ekki ber sjálfkrafa að túlka gjaldeyriskaup Seðlabankans sem tilraun til að veikja krónuna eða festa tiltekið gengi. Þegar bankinn jók kaupin í september sagðist hann ekki gera ráð fyrir að þau hefðu merkjanleg áhrif á gengi krónunnar við núverandi aðstæður.
Engu að síður eru kaupin orðin mikilvægur hluti af umræðunni um krónuna.
Þegar seðlabanki kaupir gjaldeyri skapar hann aukna eftirspurn eftir erlendum gjaldmiðlum, og eftirspurn eftir innlendum gjaldmiðli verður að sama skapi minni en ella.
Að krónan hafi haldið áfram að styrkjast þrátt fyrir þessi kaup sýnir hvernig ólíkt fjármagnsflæði getur togast á á litlum gjaldeyrismarkaði.
Bankinn getur einnig gripið inn í gjaldeyrismarkaðinn þegar hann telur þörf á til að draga úr skammtímasveiflum.
Fyrir Ísland skiptir nægur gjaldeyrisforði sérstöku máli, þar sem landið reiðir sig mjög á utanríkisviðskipti og er berskjaldað fyrir ytri efnahagsáföllum.
Verðbólgan er enn alvarlegur vandi
Sterkari gjaldmiðill þýðir ekki sjálfkrafa að verðbólga innanlands hverfi.
Vísitala neysluverðs hækkaði um 0,44% milli september og október 2026, samkvæmt Hagstofu Íslands. Ársverðbólga var 5,9%, sú sama og í september og sú mesta í rúm tvö ár.
Eldsneytisverð var meðal helstu orsaka hækkunarinnar milli mánaða. Verð á dísilolíu hækkaði um 11,2% og bensín um 8,0% í mánuðinum, og saman höfðu þessir liðir um 0,27 prósentustiga áhrif á vísitöluna.
Þegar Seðlabankinn kynnti vaxtaákvörðun sína í október nefndi hann átökin í Mið-Austurlöndum og hærri opinber gjöld sem helstu ástæður aukinnar verðbólgu.
Undirliggjandi verðbólga hefur haldist rétt yfir 4%, sem bendir til þess að verðþrýstingur innanlands sé enn til staðar.
Það skapar erfiða stöðu fyrir peningastefnuna.
Hinn 7. október hélt Seðlabankinn meginvöxtum sínum óbreyttum í 8% eftir þrjár hækkanir í röð um 0,25 prósentustig, þá síðustu í ágúst. Bankinn sagði að framhaldið réðist af umsvifum í efnahagslífinu, verðbólgu og verðbólguvæntingum. Næsta vaxtaákvörðun verður kynnt 18. nóvember.
Háir vextir geta dregið úr eftirspurn og óhóflegri lántöku og jafnframt stutt við krónuna með því að gera innlendar fjáreignir eftirsóknarverðari.
Þeir eru þó dýrir fyrir heimili og fyrirtæki.
Íbúðalántakendur, fyrirtæki sem fjármagna fjárfestingar og neytendur sem reiða sig á lánsfé finna öll fyrir þeim.
Vandinn er sá að Ísland getur ekki til frambúðar treyst á háa vexti til að vega upp á móti dýpri kerfislægum vanda sem snýr að framleiðni, launum, samkeppni og rekstrarkostnaði fyrirtækja.
Hvers vegna sterk króna er ekki endilega góðar fréttir fyrir útflytjendur
Fyrir útflutningsgreinarnar er styrking krónunnar flókið jafnvægi.
Sjávarútvegur, álframleiðsla, ferðaþjónusta og aðrar greinar sem keppa á alþjóðamarkaði skila miklum gjaldeyristekjum.
Þegar krónan styrkist fást færri krónur fyrir þessar tekjur þegar þeim er skipt yfir í íslenskan gjaldmiðil.
Einfalt dæmi sýnir áhrifin.
Segjum að íslenskur útflytjandi fái eina milljón evra fyrir vörusendingu.
Á genginu 145 krónur á evru jafngilda tekjurnar 145 milljónum króna.
Á genginu 136 krónur á evru fást 136 milljónir króna fyrir sömu greiðslu.
Munurinn er 9 milljónir króna, áður en tekið er tillit til breytinga á kostnaði, gengisvarna eða annarra samningsbundinna þátta.
Fyrir útflytjanda með mikinn innlendan kostnað vegna launa, raforku, viðhalds og reksturs getur þetta haft áhrif á afkomuna.
Það þýðir ekki að allir útflytjendur tapi sjálfkrafa þegar gengið styrkist. Heimsmarkaðsverð, framleiðni, erlendur kostnaður og gengisvarnir geta vegið upp á móti hluta áhrifanna.
Þetta á sérstaklega við um sjávarútveg og áliðnað.
Hagstæð verðþróun á fiski og áli hefur stutt við útflutningstekjur, samkvæmt greiningu Íslandsbanka í október.
Ekki er þó hægt að gera ráð fyrir að hagstætt afurðaverð haldist endalaust.
Ef heimsmarkaðsverð lækkar á meðan krónan helst sterk gætu aðstæður útflytjenda orðið mun erfiðari.
Ferðaþjónustan: Hvað kostar að heimsækja Ísland?
Ferðaþjónustan er önnur atvinnugrein sem gengisbreytingar hafa bein áhrif á.
Ísland hefur byggt upp umfangsmikla ferðaþjónustu sem laðar að gesti með landslagi, jarðhita, norðurljósum, menningu og útivist.
Ísland er þó þegar dýr áfangastaður.
Þegar krónan styrkist geta gisting, veitingar, samgöngur og önnur þjónusta orðið dýrari fyrir ferðamenn, mælt í þeirra eigin gjaldmiðli.
Það getur haft áhrif á hvert fólk ferðast, hve lengi það dvelur og hve miklu það eyðir.
Áhrifin koma ekki endilega fram strax.
Erlendir ferðamenn taka ákvarðanir með margra mánaða fyrirvara, og framboð á flugi, tekjur heimila, árstíðabundin eftirspurn og samkeppni frá öðrum áfangastöðum hafa líka áhrif á ferðamynstur.
Ferðaþjónustufyrirtæki þurfa því að fylgjast með fleiru en fjölda gesta. Tekjur á hvern ferðamann, rekstrarkostnaður, nýting og arðsemi skipta ekki síður máli.
Íslandsbanki benti á að háannatími ferðaþjónustunnar virtist hafa skilað heldur meiri tekjum á hvern ferðamann, þótt fjöldi ferðamanna hafi verið svipaður og árið áður.
Sá greinarmunur er mikilvægur.
Árangur ferðaþjónustunnar ætti ekki eingöngu að mæla í fjölda þeirra sem koma til landsins. Efnahagslegt framlag hvers ferðamanns skiptir líka máli.
Engu að síður getur viðvarandi hátt raungengi dregið úr samkeppnishæfni Íslands gagnvart öðrum áfangastöðum.
Raungengið: Hvers vegna gengisskráningin ein segir ekki alla söguna
Nafngengið segir til um hve margar krónur þarf til að kaupa erlendan gjaldmiðil.
Raungengið gengur lengra.
Það tekur mið af mun á verðlagi og kostnaði á Íslandi og í viðskiptalöndunum, að teknu tilliti til gengisbreytinga.
Þessi greinarmunur skiptir Ísland sérstaklega miklu máli, þar sem laun og verðlag innanlands hafa hækkað töluvert á undanförnum árum.
Jafnvel þótt nafngengi krónunnar haldist tiltölulega stöðugt getur Ísland orðið dýrara en samkeppnislöndin ef verðlag og launakostnaður hækka hraðar hér en erlendis.
Hátt raungengi getur því dregið úr samkeppnishæfni án þess að gengi evru gagnvart krónu breytist verulega frá degi til dags.
Fyrir fyrirtæki er þetta oft mikilvægari mælikvarði.
Hann skýrir hvers vegna gjaldmiðill sem virðist sterkur á fjármálamörkuðum getur samt skapað erfiðleika fyrir greinar í alþjóðlegri samkeppni.
Hann skýrir líka hvers vegna ekki ber sjálfkrafa að líta á styrkingu gengisins sem sönnun þess að innlent hagkerfi sé orðið afkastameira.
Lífeyrissjóðir, fjárfestingar og erlent fjármagn
Annar mikilvægur hluti sögunnar snýr að lífeyrissjóðunum.
Ísland býr við umfangsmikið lífeyriskerfi með verulegar fjárfestingar bæði innanlands og erlendis.
Þegar lífeyrissjóðir kaupa erlendar eignir þurfa þeir yfirleitt að kaupa gjaldeyri. Þau viðskipti geta haft áhrif á gjaldeyrismarkaðinn.
Íslandsbanki greindi frá því að hrein gjaldeyriskaup íslenskra lífeyrissjóða hefðu numið jafnvirði tæplega 76 milljarða króna frá ársbyrjun til ágústloka 2026.
Það var um þriðjungur af fjárhæðinni á sama tímabili árið 2025.
Bankinn benti einnig á að gjaldeyriseignir hefðu numið um 42% af heildareignum lífeyrissjóðanna í lok júlí, en lögbundið hámark er 54,5%.
Þessar tölur sýna að lífeyrissjóðir eru mikilvægir þátttakendur á gjaldeyrismarkaði.
Fjárfestingarákvarðanir þeirra ráðast af áhættudreifingu, langtímaávöxtun, áhættustýringu og lagalegum takmörkunum.
Gjaldeyriskaup þeirra geta skapað eftirspurn eftir evrum, dollurum og öðrum gjaldmiðlum, jafnvel þegar krónan styrkist af öðrum ástæðum.
Erlendir fjárfestar skipta líka máli.
Kaup á íslenskum ríkisverðbréfum og öðrum innlendum fjáreignum geta skapað aukna eftirspurn eftir krónum.
Gengisþróunin ræðst af jafnvæginu milli þessara ólíku strauma.
Viðskiptahalli sem vert er að gefa gaum
Ef til vill er mesta þversögnin í efnahagsstöðu Íslands nú sú að gjaldmiðillinn er sterkur á sama tíma og umtalsverður halli er á viðskiptum við útlönd.
Viðskiptajöfnuður mælir viðskipti Íslands við umheiminn, þar á meðal vöru- og þjónustuviðskipti, fjármagnstekjur og rekstrarframlög.
Halli þýðir að á tímabilinu voru greiðslur og útflæði meiri en sambærilegar tekjur og innflæði.
Tölur Seðlabankans sem birtar voru í byrjun september sýndu um 120 milljarða króna halla á viðskiptajöfnuði á öðrum ársfjórðungi 2026, eins og Morgunblaðið greindi frá. Íslandsbanki lýsti hallanum sem umtalsverðum en gerði ráð fyrir að hann myndi minnka.
Það er verulegt ójafnvægi.
Þó ber ekki að túlka það án þess að skoða hvað liggur að baki.
Fjárfesting í gagnaverum, innviðum og öðrum fjármagnsfrekum verkefnum getur kallað á mikinn innflutning á búnaði og tækni.
Slíkur innflutningur getur í fyrstu aukið viðskiptahallann en jafnframt byggt upp framleiðslugetu sem skilað getur tekjum síðar. Alþjóðagjaldeyrissjóðurinn benti á það í júlí að hallinn hefði aukist árið 2025 einkum vegna innflutnings fyrir gagnaver.
Fjármögnun fjárfestinganna skiptir líka máli. Erlend fjárfesting getur fjármagnað innflutning án þess að skapa sama beina þrýsting á gjaldeyrisforðann og ef vöxturinn væri alfarið fjármagnaður innanlands.
Þetta er ein ástæða þess að viðskiptahallinn og gengi krónunnar fylgjast ekki endilega að.
Mikilvæga spurningin er hvort fjárfestingin í dag skili á endanum nægum útflutningstekjum, aukinni framleiðni og efnahagslegum verðmætum.
Ef svo er gæti núverandi ójafnvægi verið hluti af langtímaþróun.
Ef ekki gæti staða Íslands gagnvart útlöndum orðið erfiðari.
Getur Ísland breikkað útflutningsgrunninn umfram ferðaþjónustu og sjávarútveg?
Efnahagslíf Íslands hefur löngum reitt sig á tiltölulega fáar útflutningsgreinar.
Sjávarútvegurinn er enn mikilvægur. Álframleiðsla er orðin önnur stór uppspretta útflutningstekna, studd af endurnýjanlegri orku landsins.
Ferðaþjónustan hefur vaxið gríðarlega á síðasta áratug, skapað störf og stutt við fyrirtæki um allt land.
En hagkerfið er að breytast.
Gagnaver, stafrænir innviðir, hugverk og landeldi eru sífellt oftar nefnd sem mögulegar uppsprettur vaxtar og útflutningstekna í framtíðinni.
Fjölbreyttara atvinnulíf getur gert Ísland viðnámsþolnara.
Land sem reiðir sig á fáar greinar er berskjaldaðra þegar ein þeirra lendir í niðursveiflu.
Fjölbreytni snýst þó ekki aðeins um að laða að fjárfestingu.
Nýjar greinar þurfa að skapa sjálfbær verðmæti, skila afkastamiklum störfum og nýta auðlindir landsins vel.
Orkumálin skipta þar sérstöku máli.
Endurnýjanlegt raforkukerfi Íslands er verulegt samkeppnisforskot, en framleiðslu- og flutningsgeta raforku er ekki ótakmörkuð.
Ef orkufrekur iðnaður vex án nægrar fjárfestingar í orkuinnviðum gæti það skapað nýjar takmarkanir fyrir fyrirtæki og heimili sem fyrir eru.
Árangur í að auka fjölbreytni atvinnulífsins mun því ráðast af fleiru en tilkynningum um fjárfestingar.
Hann mun ráðast af því hvort Íslandi tekst að breyta náttúruauðlindum, innviðum og mannauði í framleiðslu sem stenst alþjóðlega samkeppni.
Hvað segja horfurnar?
Spár eru ólíkar, en almennt er talið að verðbólga, vextir og samkeppnisstaða gagnvart útlöndum verði áfram lykilatriði á komandi misserum.
Í þjóðhagsspá Íslandsbanka frá september 2026 er gert ráð fyrir 1,2% hagvexti árið 2026, 1,8% árið 2027 og 2,3% árið 2028.
Bankinn spáir því að verðbólga verði að meðaltali 5,4% árið 2026, 4,5% árið 2027 og 3,6% árið 2028.
Bankinn spáir einnig hægfara veikingu krónunnar, þannig að hún verði um 4% veikari í lok spátímans árið 2028 en í ágúst 2026. Hann gerir ráð fyrir að stýrivextir haldist í 8% fram á vor 2027 og lækki síðan smám saman.
Þetta eru spár, ekki tryggðar niðurstöður.
Í mati Alþjóðagjaldeyrissjóðsins frá því í júlí var sömuleiðis bent á áhættu vegna mikillar verðbólgu, launahækkana og vaxandi kostnaðar sem ógnar samkeppnishæfni útflutnings. Sjóðurinn spáði um 5,2% meðalverðbólgu árið 2026 og 3,2% árið 2027, og að verðbólgumarkmiðinu, 2,5%, yrði náð snemma árs 2028.
Sjóðurinn taldi gjaldeyrisforða Íslands jafnframt nægan sem varúðarforða, en mælti með því að hann yrði efldur frekar og að gjaldeyrismarkaðurinn yrði dýpkaður.
Meginniðurstaðan er sú að efnahagslegar undirstöður Íslands eru mikilvægur styrkur, en peningalegur stöðugleiki er ekki sjálfgefinn.
Hvað gæti veikt krónuna?
Ýmsar breytingar gætu þrýst gengi krónunnar niður.
1. Minni vaxtamunur
Ef Ísland fer að lækka vexti á meðan vextir erlendis haldast tiltölulega aðlaðandi gæti hvati sumra fjárfesta til að eiga eignir í krónum minnkað.
2. Minni tekjur af ferðaþjónustu
Erfið vetrarvertíð í ferðaþjónustu eða minni eyðsla á hvern ferðamann gæti dregið úr gjaldeyristekjum.
3. Lækkandi útflutningsverð
Lægra heimsmarkaðsverð á fiski, áli eða öðrum útflutningsvörum myndi draga úr gjaldeyristekjum.
4. Minna innflæði fjárfestingar
Ef hægir á stórum fjárfestingarverkefnum gæti erlent fjármagn til landsins minnkað.
5. Versnandi aðstæður í heiminum
Breytingar á orkuverði, landfræðipólitísk spenna og sviptingar á alþjóðlegum fjármálamörkuðum gætu haft áhrif á Ísland í gegnum viðskipti, fjárfestingu og traust fjárfesta.
Ekkert af þessu þýðir sjálfkrafa að gjaldeyriskreppa sé í vændum.
Þetta eru áhættuþættir sem stjórnvöld, fjárfestar og fyrirtæki þurfa að fylgjast með.
Hvað myndi veikari króna þýða fyrir íslensk heimili?
Áhrifin yrðu blendin.
Veikari króna gæti hækkað verð á innfluttum vörum og aukið álag á heimilisbókhaldið.
Utanlandsferðir, innfluttir bílar, raftæki og margar neysluvörur gætu orðið dýrari.
Fyrirtæki sem reiða sig á innflutt hráefni og búnað gætu líka staðið frammi fyrir hærri kostnaði.
Útflytjendur og ferðaþjónustufyrirtæki gætu hins vegar notið betri samkeppnisstöðu og hærri tekna í krónum af erlendri sölu.
Endanleg áhrif myndu ráðast af því hve hratt verðlag aðlagast, hve mikið fyrirtæki reiða sig á innflutning og hvort auknar útflutningstekjur skila sér í fleiri störfum og meiri umsvifum.
Fyrir heimilin skiptir mestu ekki hvort krónan er sterkari eða veikari ein og sér.
Það sem skiptir máli er hvort laun, kaupmáttur og almennur framfærslukostnaður þróast á sjálfbæran hátt.
Stóra spurningin: Er Ísland að verða samkeppnishæfara?
Styrkur krónunnar er mikilvæg efnahagsleg þróun, en hann ætti ekki að verða eini mælikvarðinn á frammistöðu íslensks efnahagslífs.
Sterkur gjaldmiðill getur haft kosti í för með sér.
Hann getur líka afhjúpað veikleika þegar innlendur kostnaður hækkar hraðar en framleiðni og erlendir keppinautar verða hlutfallslega ódýrari.
Áskorun Íslands er að viðhalda peningalegum stöðugleika og byggja um leið upp hagkerfi sem getur keppt á alþjóðavettvangi án þess að treysta um of á háa vexti eða hagstæð ytri skilyrði.
Það kallar á fjárfestingu í innviðum, aukna framleiðni, sjálfbæra orkuuppbyggingu, samkeppnishæf fyrirtæki og breiðari útflutningsgrunn.
Það kallar líka á vandaða hagstjórn.
Seðlabankinn þarf að ná tökum á verðbólgu án þess að skaða framleiðslu að óþörfu. Ríkisvaldið þarf að vega saman fjárfestingu og aðhald í ríkisfjármálum. Fyrirtækin þurfa að laga sig að breyttum aðstæðum á alþjóðavettvangi.
Í bili er krónan sterk, en efnahagsmyndin að baki er flóknari en gengið eitt gefur til kynna.
Hin raunverulega prófraun verður hvort Íslandi tekst að breyta þeirri stöðu í varanlegan efnahagslegan styrk.
Sterkur gjaldmiðill er gagnlegur.
Samkeppnishæft hagkerfi skiptir mun meira máli.
Heimildir
- Seðlabanki Íslands — Opinbert gengi, 30. október 2026 – Opinbert gengi evru og Bandaríkjadals, 136,00 og 121,73 krónur.
- Seðlabanki Íslands — Seðlabanki Íslands eykur reglubundin gjaldeyriskaup, 11. september 2026 – Kaup upp á 6 milljónir evra á viku frá því í maí, aukning í 12 milljónir evra frá 15. september og áætluð lok kaupanna 15. október.
- Trading Economics — Central Bank of Iceland leaves key rate unchanged at 8%, 7. október 2026 – Vaxtaákvörðunin í október, undirliggjandi verðbólga og samdráttur á öðrum ársfjórðungi.
- Hagstofa Íslands — Vísitala neysluverðs í október 2026, 29. október 2026 – Hækkun vísitölunnar um 0,44% milli mánaða, 5,9% ársverðbólga og hækkun á verði dísilolíu og bensíns.
- Íslandsbanki — Krónan styrkist þrátt fyrir viðskiptahalla, 6. október 2026 – Þróun gengisvísitölu og gengis gagnvart evru, gjaldeyriskaup Seðlabankans og lífeyrissjóða, útflutningsverð og tekjur af ferðaþjónustu.
- Íslandsbanki — Þjóðhagsspá Íslandsbanka: Hægur vöxtur, vaxandi þróttur, 29. september 2026 – Spár um hagvöxt, verðbólgu, stýrivexti og gengi krónunnar 2026–2028.
- Morgunblaðið — 120 milljarða króna halli, 3. september 2026 – Halli á viðskiptajöfnuði á öðrum ársfjórðungi 2026.
- Alþjóðagjaldeyrissjóðurinn — IMF Executive Board concludes 2026 Article IV consultation with Iceland, 30. júlí 2026 – Verðbólguspár, samkeppnishæfni, viðskiptajöfnuður, gjaldeyrisforði og gjaldeyrismarkaður.
Athugasemd um framsetningu: Þetta er sjálfstæð efnahagsgreining Fréttir 24/7 byggð á upplýsingum sem lágu fyrir 31. október 2026. Greinin birtist fyrst 9. október 2026 og hefur verið endurskrifuð og aukin. Spár eru eignaðar þeim stofnunum sem gerðu þær og eru ekki tryggðar niðurstöður. Gert var ráð fyrir að reglubundnum gjaldeyriskaupum Seðlabankans lyki 15. október; Fréttir 24/7 hefur ekki getað staðfest sjálfstætt neinar síðari breytingar á kaupunum.
Ábendingar, leiðréttingar eða fyrirspurnir: ritstjorn@frettir247.news
Meira úr flokknum Viðskipti
 VIÐSKIPTI · RAFMYNTIRBinance glímir við 4,7 milljarða dollara nettóútstreymi eftir metþjófnað á rafmyntum – prófraun á traust stærstu kauphallar heims31. október 2026
 VIÐSKIPTI · EFNAHAGSMÁLÍslenskt efnahagslíf á tímamótum: Það sem AGS sér framundan31. október 2026
 VIÐSKIPTI · ATVINNULÍFNæsti kafli íslensks efnahagslífs: Nýjar atvinnugreinar handan ferðaþjónustu og sjávarútvegs31. október 2026